A austeridade fiscal é anti desenvolvimento e está na contramão do Brasil que sonhamos.
Fonte: Pixabay
Por Juliane Furno
Em períodos eleitorais como esse que estamos vivendo, o debate econômico costuma se resumir a um montão de senso comuns conservadores e de fórmulas tão simplistas quanto falaciosas. A mídia hegemônica, os políticos conservadores e os liberais de plantão parecem cantar, em uníssonos, o mantra do “Estado gasta demais, a dívida cresce, os investidores perdem confiança, os juros sobem e o crescimento fica comprometido”. A sequência até parece intuitiva, afinal, é parte do repeteco cotidiano. Mas as coisas não são bem assim. Inclusive o que nós costumamos observar é o contrário: o Estado faz ajuste nas contas públicas, a dívida cresce porque o PIB cai, os trabalhadores ficam sem emprego, os empresários perdem a confiança porque, afinal, ninguém está consumindo as suas mercadorias e, por fim, a economia desacelera, exigindo mais corte de gastos.
Existe, claro, uma preocupação legítima com a trajetória das contas públicas, e nenhuma abordagem heterodoxa séria defende que o gasto possa crescer indefinidamente, sem levar em conta fenômenos como uma possível inflação de demanda, capacidade produtiva, restrição externa ou efeitos distributivos. Mas transformar a busca por superávits primários e a compressão da despesa pública em objetivo central da política econômica não decorre de nenhuma conclusão técnica inevitável. É uma escolha, apoiada, em parte, numa interpretação específica sobre como funcionam a moeda, a dívida e o crescimento. Mas, sobretudo, é uma escolha apoiada em uma perspectiva de sociedade, com muitos impactos distributivos, como veremos a seguir.
No Brasil, as regras fiscais construídas nos últimos anos, costumam inverter completamente a lógica da sociedade. Começamos definindo a meta fiscal, ou seja, quanto o Estado pode ampliar seus gastos com relação ao ano anterior. No caso do Arcabouço Fiscal, essa resposta é de no máximo 2,5%. A pergunta correta deveria ser “que país nós queremos ser nos próximos 10 anos?” ou “quanto nós precisamos gastar nos próximos anos em saúde para garantir que os cuidados aos idosos possam ser cobertos pelo sistema único de saúde?” Mas escolhemos, primeiro, determinar o nível de gastos e as necessidades sociais que se adaptem a ele.
Essa mudança de perspectiva permite tirar o debate sobre austeridade do terreno moral e devolvê-lo ao terreno econômico. Nossa preocupação principal deveria ser qual combinação de política fiscal, monetária e tributária sustenta crescimento com estabilidade e distribuição de renda. A resposta, como o texto tenta mostrar adiante, depende muito menos de uma regra abstrata de corte de despesas do que da relação entre juros e crescimento, da composição do gasto, da capacidade ociosa, da estrutura tributária e das condições externas do país.
1. O Estado não é uma família
Uma das metáforas mais recorrentes no debate fiscal compara o orçamento do governo ao orçamento de uma casa. Me cansa falar uma obviedade dessas, mas vamos lá: Uma família precisa ter renda ou crédito antes de gastar, e se suas despesas superarem persistentemente suas receitas, mais cedo ou mais tarde essa família vai enfrentar limites financeiros. Já o governo central de um país não sofre os mesmos limites aos gastos, porque, em primeiro lugar, ele emite e se endivida na própria moeda, além de definir as suas receitas, a taxa de juros e o prazo de pagamento do seu endividamento, sem contar que dada a estrutura tributária brasileira altamente regressiva, parte importante do que o Estado gasta volta pra ele na forma de receita tributária.
Serrano e Pimentel (2017) mostram, para o caso brasileiro, que a execução cotidiana do gasto público passa pela Conta Única do Tesouro no Banco Central. Quando o governo paga uma despesa, por exemplo, há um débito nessa conta e um crédito nas reservas bancárias da instituição financeira do beneficiário. Portanto, o momento do gasto, da arrecadação e da emissão de títulos não coincide necessariamente. O gasto público pode preceder temporalmente a arrecadação ou a venda de títulos, dentro dos arranjos institucionais vigentes.
Essa descrição operacional importa para desconstruir uma das principais falácias do debate público brasileiro que é o de que “o dinheiro acabou”. Em países com moeda soberana, o financiamento em moeda doméstica não assume a mesma forma que para famílias, empresas ou governos endividados em moeda estrangeira.
Os limites que realmente importam são reais e macroeconômicos, não financeiros no sentido doméstico do termo. Não é como se houvesse um cofre com moedas dentro, e depois que usamos a última moedinha o dinheiro “acaba”. Portanto, o que existem são limites reais, por exemplo um gasto adicional pode pressionar preços, se elevar a demanda acima da capacidade produtiva da economia. Pode gerar pressão cambial, se aumentar a demanda por importações numa economia com restrição externa. Dependendo de quem recebe a renda gerada, pode até ser regressivo do ponto de vista distributivo, e os custos financeiros sobem quando a taxa de juros fica presa num patamar muito alto por muito tempo. Nenhum desses problemas, porém, equivale à ideia de que o Estado “fica sem dinheiro” na própria moeda, do jeito que uma família fica.
2. A dinâmica da dívida: o que importa além do déficit primário
Na Nota de Conjuntura Econômica nº 1 do Transforma/CECON, Kaio Pimentel (2026) parte desse ponto para discutir o custo da política monetária no Brasil, fazendo um simples exercício: com dívida equivalente a 80% do PIB, crescimento econômico de 3% e juro real, descontado da taxa básica a inflação, de 10%, seria necessário um superávit primário próximo de 5,44% do PIB apenas para estabilizar a razão dívida/PIB. Se o juro real fosse de 5%, com os demais parâmetros iguais, o superávit necessário cairia para cerca de 1,55% do PIB.
Ou seja, embora se grite por aí que o problema da dívida pública são os gastos públicos, com governos populistas abusando da “irresponsabilidade fiscal”, o que determina, de verdade, o tamanho da dívida é muito menos o resultado fiscal negativo (ou seja, a diferença entre o que o governo arrecada e gasta) e muito mais a conta dos juros.
Acompanhem comigo: quanto mais alta a taxa real de juros relativamente ao crescimento da economia brasileira, maior será o esforço fiscal exigido para estabilizar a dívida. Se esse esforço é buscado predominantemente por meio de cortes de gasto que reduzem a demanda e o crescimento, o denominador da relação dívida/PIB pode crescer menos (ou até cair em termos reais), dificultando o próprio objetivo de estabilização. A política destinada a melhorar o indicador fiscal pode, em determinadas circunstâncias, deteriorá-lo. Tentando traduzir de forma mais clara: se, para estabilizar a dívida pública com esse nível de crescimento e de taxa de juros, o governo tiver que fazer um ajuste fiscal de mais ou menos 6% do PIB, isso significa que de uma hora pra outra a economia brasileira vai perder uma quantidade expressiva de recurso. Se não há dinheiro circulando, a atividade econômica cai, e se o PIB cai, a razão entre Dívida e PIB aumenta, sem que se tenha gasto R$ 1 a mais, simplesmente porque o PIB encolheu.
Os dados recentes reforçam a necessidade de observar esse componente financeiro, tão frequentemente negligenciado em favor do mantra de que o problema da dívida brasileira é “excesso de gastos”. Em junho de 2026, segundo o Banco Central, os juros nominais pagos pelo setor público consolidado somaram R$ 1,160 trilhão em doze meses, isso equivale a 8,80% do PIB, enquanto o déficit primário acumulado em doze meses foi de, apenas, 1,19% do PIB. No mesmo período, a dívida bruta do governo geral chegou a 81,9% do PIB. Não sou eu quem está falando, o próprio Banco Central nessa nota atribuiu 4,9 pontos percentuais do aumento da dívida no ano à incorporação de juros nominais, enquanto o crescimento do PIB nominal reduziu a razão em 2,7 pontos percentuais (Banco Central do Brasil, 2026). Então, enquanto o PIB cresce, contribuindo para a redução da dívida em 2,7 p.p, a conta de juros caminha na direção contrária, aumentando 4,9 pontos percentuais no endividamento total.
Assim, quando se atribui quase toda a dinâmica da dívida à despesa primária, ou seja, as despesas públicas excluindo as financeiras, e trata a taxa de juros como uma variável externa ao problema fiscal, fica incompleto e ainda ajuda na mistificação construída de que o problema do Brasil é o excesso de gastos. Numa economia em que o custo da dívida responde tão fortemente à política monetária, juros e crescimento precisam estar no centro da discussão sobre sustentabilidade, não à margem dela como é feito, propositadamente, hoje em dia.
3. Cortar gastos pode reduzir o crescimento e piorar a relação dívida/PIB
A ideia de que o ajuste fiscal abre automaticamente espaço para o crescimento, que foi muito aventada nas teorias da “contração fiscal expansionista” dependeria de um conjunto hipóteses difíceis de sustentar, em especial no Brasil de hoje. Uma delas é que a redução do gasto público seria compensada rapidamente por maior investimento privado, seja porque os juros cairiam, seja porque a confiança empresarial aumentaria. Outra hipótese é que os multiplicadores fiscais dos gastos públicos seriam pequenos, ou seja, que cada real retirado do gasto público provocaria uma queda bem menor que um real no produto. Em economias com desemprego, capacidade ociosa e investimento privado condicionado pela demanda esperada, essas hipóteses normalmente não se sustentam.
Há ainda um efeito fiscal que costuma passar batido, embora a trajetória recente das contas públicas tenha demonstrado isso na prática. O efeito é que a própria desaceleração da economia, que ocorre em boa medida pela redução dos gastos públicos, reduz a arrecadação, ou seja, as receitas públicas. Por isso é que mesmo com teto de gastos o Brasil não voltou a ter superávit primário nos governos Temer, porque embora o gasto tenha caído, a receita cai numa velocidade ainda maior. Isso porque quando renda, lucro, emprego e consumo crescem menos, a base tributária enfraquece, e o ajuste planejado fica quase totalmente anulado, na prática, por uma queda da receita. Foi esse mecanismo que muitos economistas enfatizaram quando apontaram a guinada contracionista iniciada em 2015, na qual medidas recessivas adotadas para conter dívida e déficit coincidiram com uma recessão profunda e com a elevação dos próprios indicadores fiscais que se pretendia melhorar.
É importante observar que nem todo gasto tem sempre o mesmo efeito, porque a composição dos gastos também importante. Transferências a famílias de menor renda costumam ter maior impacto no consumo, porque as famílias mais pobres tendem a consumir tudo o que ganham, não por qualquer julgamento moral de gastança, mas por terem muitas e prementes necessidades básicas de consumo. Os investimentos públicos podem gerar efeitos de encadeamento e ampliar a capacidade produtiva, o que é muito importante, porque os investimentos públicos feito hoje, determinam que a gente possa crescer mais no futuro. Já os subsídios mal desenhados, por outro lado, além das isenções tributárias desmensuradas, produzem pouco resultado real e muita renda financeira. Curioso que os gastos tributários, embora sejam “gastos”, dificilmente tem exigência de cortes. Parece não importar “os gastos”, mas apenas “alguns gastos”.
4. Juros, curva a termo e o argumento da “confiança”
Vamos agora dar mais uma olhadinha no argumento dos liberais, alguns inclusive com elevado grau de sofisticação teórica, embora com pouca evidência real. Eles costumam afirmar que um aumento persistente do gasto públicos e da dívida elevaria o prêmio exigido pelos investidores para seguir emprestando ao Estado (leia-se, comprar títulos do Tesouro Direto) porque há riscos iminentes do Estado quebrar e não conseguir honrar seus compromissos.
A exigência de prêmios de risco cada vez mais elevados pressionaria a curva de juros e, em última instância, a própria taxa básica necessária para controlar a inflação. Isso porque, embora o Banco Central determine a taxa básica de juros, é o mercado que determina as demais taxas, dependendo do prazo de vencimento de cada título negociado. Essa interpretação aparece também em documentos do banco Central. Na ata da 276ª reunião do Conselho de Política Monetária (Copom) está explícita essa noção de que quando aumenta a desconfiança sobre a capacidade do governo de controlar a dívida pública e se percebe a sua pouca disposição em avançar nas “reformas estruturais”, quem empresta dinheiro para o país pode exigir juros maiores para compensar o risco. Além disso, essa incerteza pode contribuir para que o nível de juros necessário para manter a inflação sob controle seja mais elevado.
Acontece que essa interpretação não encontra respaldo na realidade. Em primeiro lugar porque já tentamos esse remédio, leia-se redução substancial dos gastos públicos para dar credibilidade aos agentes financeiros e garantir que eles voltem a investir e que a taxa de juros básica e de longo prazo possa cair. Foi isso exatamente o que ocorreu em 2015, com o choque de austeridade feito pelo ministro Joaquim Levy no segundo mandato da presidente Dilma Rousseff. Acontece que a tal “fada da confiança” não apareceu, e a economia, pelo contrário, amargou anos de baixo crescimento, o que, repito, deteriorou as contas públicas, ao invés de aliviá-la.
Tem ainda um segundo elemento: Governos não “quebram” quando emitem dívida denominada na sua própria moeda. Então, não faz sentido que os agentes econômicos tenham temor com relação a possibilidade do estado “ficar sem dinheiro”. Em última instância, para o pagamento de um juro que vencerá amanhã, se emitirá um novo título, e ele será sempre aceito e desejado no mercado já que a dívida pública de um Estado com soberania monetária é o ativo financeiro mais seguro do mundo.
Só que no Brasil, essa controvérsia tem consequências distributivas bem concretas. Os Juros mais altos elevam o custo de financiamento do Estado, como já vimos, e transferem renda para os detentores de ativos financeiros. Pimentel (2026) chama atenção justamente para a dimensão distributiva da política monetária: quando a taxa real de juros supera persistentemente o crescimento, a política fiscal é pressionada a produzir superávits primários crescentes para compensar o custo financeiro. A austeridade sobre o gasto primário passa, assim, a funcionar como mecanismo de acomodação de uma política monetária cara.
5. Austeridade seletiva e conflito distributivo
É por esses mecanismos todos que as práticas de austeridade, ou seja, de buscar superávits primários recorrentes as custas do ajuste nas despesas, tem impactos distributivos na sociedade. Na prática, regras fiscais costumam estabelecer limites estritos para determinadas despesas primárias, enquanto o gasto financeiro decorrente de juros responde a outra lógica institucional. O resultado é a construção de uma hierarquia: direitos sociais, investimento e custeio administrativo entram no debate como variáveis de ajuste, enquanto o custo da política monetária é tratado como consequência quase automática das condições de mercado.
Pedro Rossi (2026) explora essa contradição ao discutir a PEC 65/2023, relativa à autonomia administrativa, orçamentária e financeira do Banco Central. Seu argumento é que há uma tensão entre a cobrança recorrente por contenção do gasto público e a criação de excepcionalidades para a própria autoridade monetária. Rossi também destaca que os gastos com juros não são submetidos ao mesmo tipo de limite que recai sobre despesas primárias, embora afetem a dívida e o resultado nominal.
Se a estratégia para estabilizar a dívida em um ambiente de juros altos é reduzir investimento, salários, benefícios, políticas sociais ou transferências a entes subnacionais, o ajuste tem efeitos distributivos bem definidos. Pimentel e Martins (2020) observam que a posse dos títulos públicos remunerados é concentrada, e que o aumento do custo financeiro pode agravar desigualdades, enquanto a compressão do gasto tende a afetar rendas e serviços.
Por isso o debate fiscal deve andar acompanhado do debate tributário. A alternativa a um ajuste centrado exclusivamente na despesa inclui discutir a progressividade da arrecadação, a tributação da renda e do patrimônio, benefícios tributários, rendas financeiras e a própria composição dos gastos. Uma política fiscal voltada ao desenvolvimento pode combinar expansão de investimentos de alto retorno social com maior tributação de rendas e patrimônios no topo, e não tratar o corte generalizado de despesas como a única prova possível de credibilidade fiscal.
6. O Brasil “quebra”? O que a moeda soberana resolve e o que não resolve
O debate recente sobre a dívida brasileira tem sido marcado por afirmações de que o país estaria próximo de “quebrar”. Já vimos que há diferenças substanciais entre a dinâmica dos gastos das famílias e das empresas daquelas feitas por um Estado Nacional.
Portanto, não há limites financeiros a priori à expansão da política fiscal, os limites são de outro tipo e, claro, devem ser bem conhecidos e acompanhados. A restrição externa continua particularmente relevante para países periféricos. Serrano e Pimentel (2017) destacam que a autonomia da política de juros é condicionada pela hierarquia monetária internacional, pela mobilidade de capitais, pelas reservas internacionais que o país detém e pelos passivos externos. Pimentel e Martins (2020) fazem a mesma ressalva ao discutir porque uma taxa Selic igual a zero poderia provocar pressões cambiais em determinadas circunstâncias, causando inflação e afetando também a dinâmica produtiva.
Essa precisão importa porque evita dois erros simétricos e muito comuns. O primeiro é esse tipicamente liberal de tratar qualquer aumento da dívida pública como sinal de insolvência iminente do Estado, expresso naquele terrorismo fiscal de que “O Brasil vai quebrar”. O segundo é supor que a possibilidade de financiamento em moeda própria torna irrelevante a qualidade e a escala do gasto. Uma política fiscal expansionista é sustentável quando amplia capacidade, emprego e produtividade sem gerar pressões inflacionárias ou externas incompatíveis com os instrumentos disponíveis. Seu limite não é um número universal de dívida/PIB, e sim um conjunto de condições específicas da economia.
7. Uma política fiscal para crescer
Se o objetivo não deve ser simplesmente cortar gastos, qual deve ser o princípio de organização da política fiscal? Para responder a essa questão precisamos voltar a nos concentrar na ideia de que estamos tratando de economia política, de disputa entre projetos distintos de sociedade, amparados em uma sociedade capitalista que acirra o conflito fundamental da humanidade, que é entre os trabalhadores e os exploradores do trabalho alheio.
Durante o período de industrialização acelerada no Brasil, o país enfrentou um dilema de forma persistente, que foi o dilema entre “crescer” x “estabilizar”. Frente a isso, sistematicamente os governos optaram pelo crescimento, submetendo a política econômica aos objetivos do crescimento, do desenvolvimento e da industrialização. A estabilização, especialmente monetária, seria uma decorrência de médio e longo prazo, quando a capacidade de oferta da economia estivesse adaptada ao perfil da demanda. Dos anos 1980 para cá, no entanto, a resposta a esse dilema inverteu-se. Parece que o objetivo da política econômica é tão somente a estabilidade macroeconômica, mesmo que as custas de inibir o crescimento, a reindustrialização, a redução das desigualdades e a concretização de mudanças estruturais. Temos metas para inflação, mas não temos meta para crescimento. O Banco Central mira exclusivamente na estabilidade de preços, mesmo que isso custe o emprego e o alimento de milhares de famílias.
Aliás, a autonomia do Banco Central só enfraquece ainda mais qualquer possibilidade da política econômica estar submetida a um projeto de desenvolvimento e, em última instância, submetida à democracia, já que votamos em representantes que veem seus instrumentos de ação na sociedade serem sistematicamente tolhidos e entregues ao mercado e aos tecnocratas.
Precisamos, além de consciência de que precisamos atender as necessidades da população, e não a metas autoimpostas, ter coordenação macroeconômica de verdade. Quando a política fiscal e monetária puxam para lados opostos, o custo pode ser alto e pode tornar as tentativas de crescimento ineficazes. O governo investe para estimular a economia enquanto os juros altos comprimem o crédito e encarecem o serviço da dívida, ou corta despesa para fechar superávit enquanto os mesmos juros altos ampliam o déficit nominal por outra porta.
Também é preciso abandonar a ideia de que todo gasto vale o mesmo. Uma regra fiscal que corta investimento justamente nas desacelerações tende a ser pró-cíclica, enquanto uma regra que protege o investimento e deixa os estabilizadores automáticos funcionarem produz um resultado bem diferente. Despesas que ampliam a oferta (infraestrutura logística, energia, saneamento, ciência, cuidado, educação) também reduzem, lá na frente, os gargalos que limitariam a expansão sem gerar inflação. A avaliação fiscal precisa levar esses efeitos ao longo do tempo em conta.
No fundo, responsabilidade fiscal deveria significar responsabilidade com o conjunto dos objetivos do grosso da sociedade A estabilidade da dívida não pode ser obtida ao custo de desemprego persistente, deterioração de serviços públicos e abandono do investimento público. Em determinadas conjunturas, reduzir o déficit pode ser apropriado; em outras, a prioridade pode ser justamente ampliá-lo para evitar recessão. O critério deve ser funcional e medir o que a política fiscal produz em termos de inflação, emprego, crescimento, distribuição e transformação produtiva.
Conclusão
No debate eleitoral de 2026, a austeridade voltou a aparecer como se fosse condição prévia do crescimento e como se só houvesse um caminho, mistificando um amplo debate econômico em troca de discursos falaciosos e que escondem seus interesses de classe. A literatura e os dados discutidos aqui mostram que essa relação está longe de ser automática. O corte de despesas pode derrubar demanda, arrecadação e crescimento ao mesmo tempo. Juros elevados pesam, e muito, na dinâmica da dívida. A sustentabilidade fiscal depende de como resultado primário, taxa de juros e expansão do PIB interagem entre si, não de nenhum desses fatores isolados.
Referências
BANCO CENTRAL DO BRASIL. Estatísticas fiscais. Nota para a imprensa, 31 jul. 2026. Disponível em: https://www.bcb.gov.br/estatisticas/estatisticasfiscais. Acesso em: 17 set. 2026.
PIMENTEL, Kaio. O elevado custo da política monetária no Brasil I. Nota de Conjuntura Econômica n. 1, Transforma/CECON-Unicamp, 20 mar. 2026. Disponível em: https://transformaeconomia.org/wp-content/uploads/2026/03/Nota-de-PE.pdf. Acesso em: 17 set. 2026.
PIMENTEL, Kaio; MARTINS, Norberto M. Financiamento do gasto público, controle da(s) taxa(s) de juros e a dívida pública. Nota de Política Econômica, GESP/IE-UFRJ, maio 2020.
ROSSI, Pedro. Ajuste fiscal para os outros. UOL Economia, 15 jun. 2026.
SERRANO, Franklin; PIMENTEL, Kaio. Será que ‘acabou o dinheiro’? Financiamento do gasto público e taxas de juros num país de moeda soberana. Revista de Economia Contemporânea, v. 21, n. 2, 2017. DOI: 10.1590/198055272123.
*** Juliane Furno é ex-assessora especial da presidência do BNDES; professora da Faculdade de Economia da Universidade Federal Fluminense (UFF) e pesquisadora do Instituto Tricontinental.
ASSINE O ARMAS DA CRÍTICA
A descolonização que está por vir: ensaio de teoria política
Muryatan Santana Barbosa
Neste ensaio conciso, que combina profundidade filosófica, pesquisa acadêmica e intervenção crítica, Muryatan Barbosa apresenta aos leitores uma teoria política da descolonização — o que ele chama de “descolonização autodeterminada” — como alternativa às abordagens pós-coloniais, decoloniais e contracoloniais que atualmente dominam os debates contemporâneos. Para o autor, a autodeterminação dos países do Sul global só é possível com a construção de macronações autônomas no médio e longo prazo.
Abordando a descolonização como um fenômeno global e de longa duração, o livro examina as experiências americanas e afro-asiáticas. Dividido em duas partes — uma teórica e outra histórica e empírica —, a obra investiga os desafios políticos e conceituais impostos por esse processo, ao mesmo tempo em que busca atualizar e renovar o pensamento anticolonial e anti-imperialista.
Com uma forte trajetória intelectual que trafega entre a pesquisa acadêmica e o debate político, Muryatan oferece em A descolonização que está por vir: ensaio de teoria política, uma contribuição original às discussões contemporâneas sobre colonialismo, emancipação e teoria política.
ASSINE ATÉ 16 DE OUTUBRO E RECEBA EM CASA
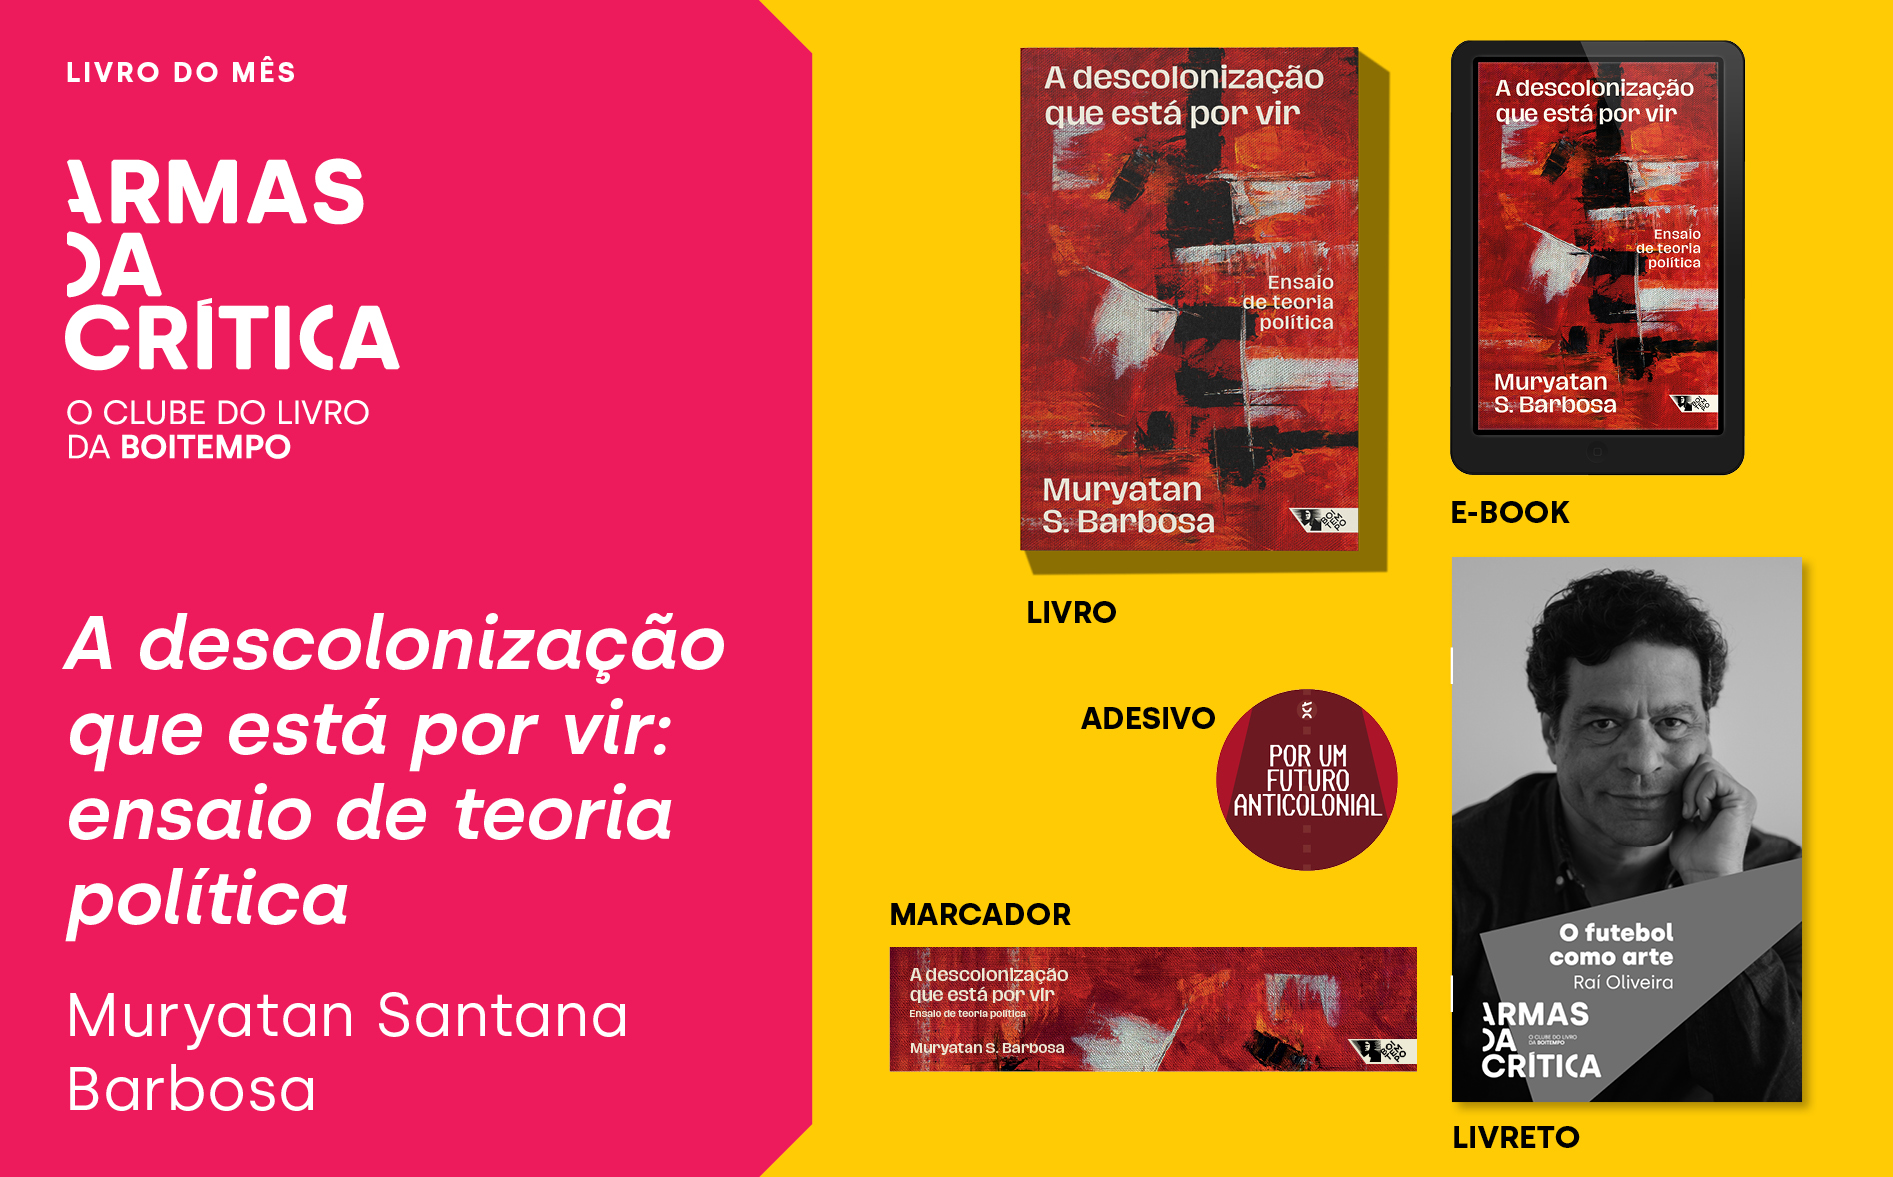
📕📱 Livro A descolonização que está por vir: ensaio de teoria política, de Muryatan Santana Barbosa, em formato impresso e e-book
🎁 Livreto O Futebol como Arte, de Raí Oliveira.
🎁 Adesivo e marcador de páginas exclusivos
📰 Materiais multimídia para expandir a leitura
🛒 30% de desconto em todos os livros da Boitempo em nosso site
Descubra mais sobre Blog da Boitempo
Assine para receber nossas notícias mais recentes por e-mail.


Deixe um comentário